企业管理 · 经营知识分享
出纳、会计、财务怎么分工?老板先把这4件事分清
一笔采购款出了差错,业务说“财务已经付了”,出纳说“老板同意了”,会计说“资料还没收到”。问题可能不是谁不认真,而是大家对“财务负责什么”的理解不同。这是假设场景,用来说明分工问题,并非朗诚客户案例。
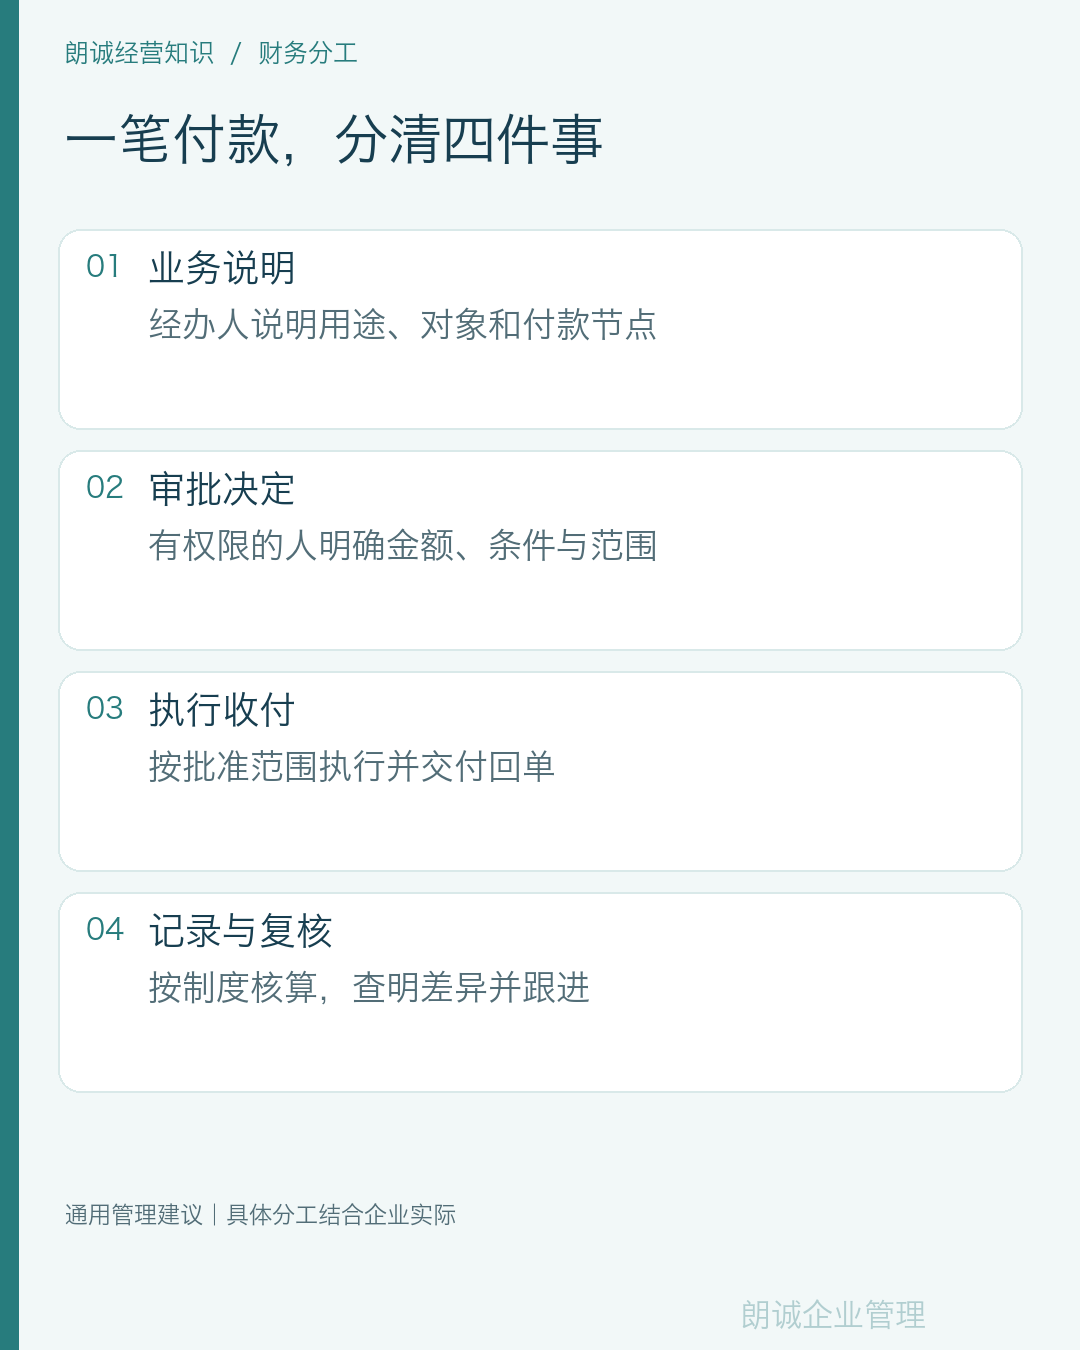
小企业可以先沿着一笔实际付款,把工作分成四件事:说明业务、批准支出、执行付款、记录与复核。每件事都写清负责人和交付资料,再检查有没有一个人把关键环节全部包办。
01|业务经办人,把“为什么要付”说清楚
经办人最接近业务,应该把采购用途、对应合同、交付或验收情况、付款节点和收款对象说明白。不同交易需要的材料不同,不能要求每笔业务都机械凑齐同一套单据。
建议给每笔重要付款一个业务编号。合同、验收资料、审批记录和付款回单尽量围绕这个编号归集。后续查一笔钱,就能找到它对应的业务,而不必在聊天记录里反复搜索。
资料暂缺时,要写清缺什么、谁补、何时补。业务事实有争议的,应先把争议交给有权限的人处理,不能让付款人员代替业务部门判断是否验收合格。
02|审批人,把“是否同意、同意到哪”留下记录
审批不只是回复一个“好”。至少要能看出同意的事项、金额、收款对象和条件。经办人后来修改了金额、账号或业务范围,原来的同意是否还适用,也需要重新判断。
小企业可按金额和风险设置日常授权;紧急事项另设升级路径。这里没有一张适合所有企业的统一额度表,额度与复核方式应由企业结合实际确定。
老板亲自审批也需要记录。口头决定可以由经办人及时整理为书面信息,交审批人核对;重要事项不能只靠事后回忆。
03|出纳与会计,各自把结果交出来
通俗地说,出纳侧重资金收付及相应记录,会计侧重凭证审核、核算与报表等工作;实际岗位名称和职责应结合企业情况明确。出纳完成付款后,建议将付款日期、金额、银行流水编号和回单交给记账及复核人员。
会计拿到资料后,需要按适用的会计制度处理,对缺漏或不一致的事项提出补充要求。记账人员不能凭一张转账截图猜测交易用途,经办人也不能把“已经付钱”当作资料已经交齐。
《会计法》(2024年修正)第三十五条规定了出纳岗位的兼任限制,包括不得兼任稽核、会计档案保管及有关收支和往来账目的登记工作。不能把“公司小、老板知情”当作放松法定要求的理由。
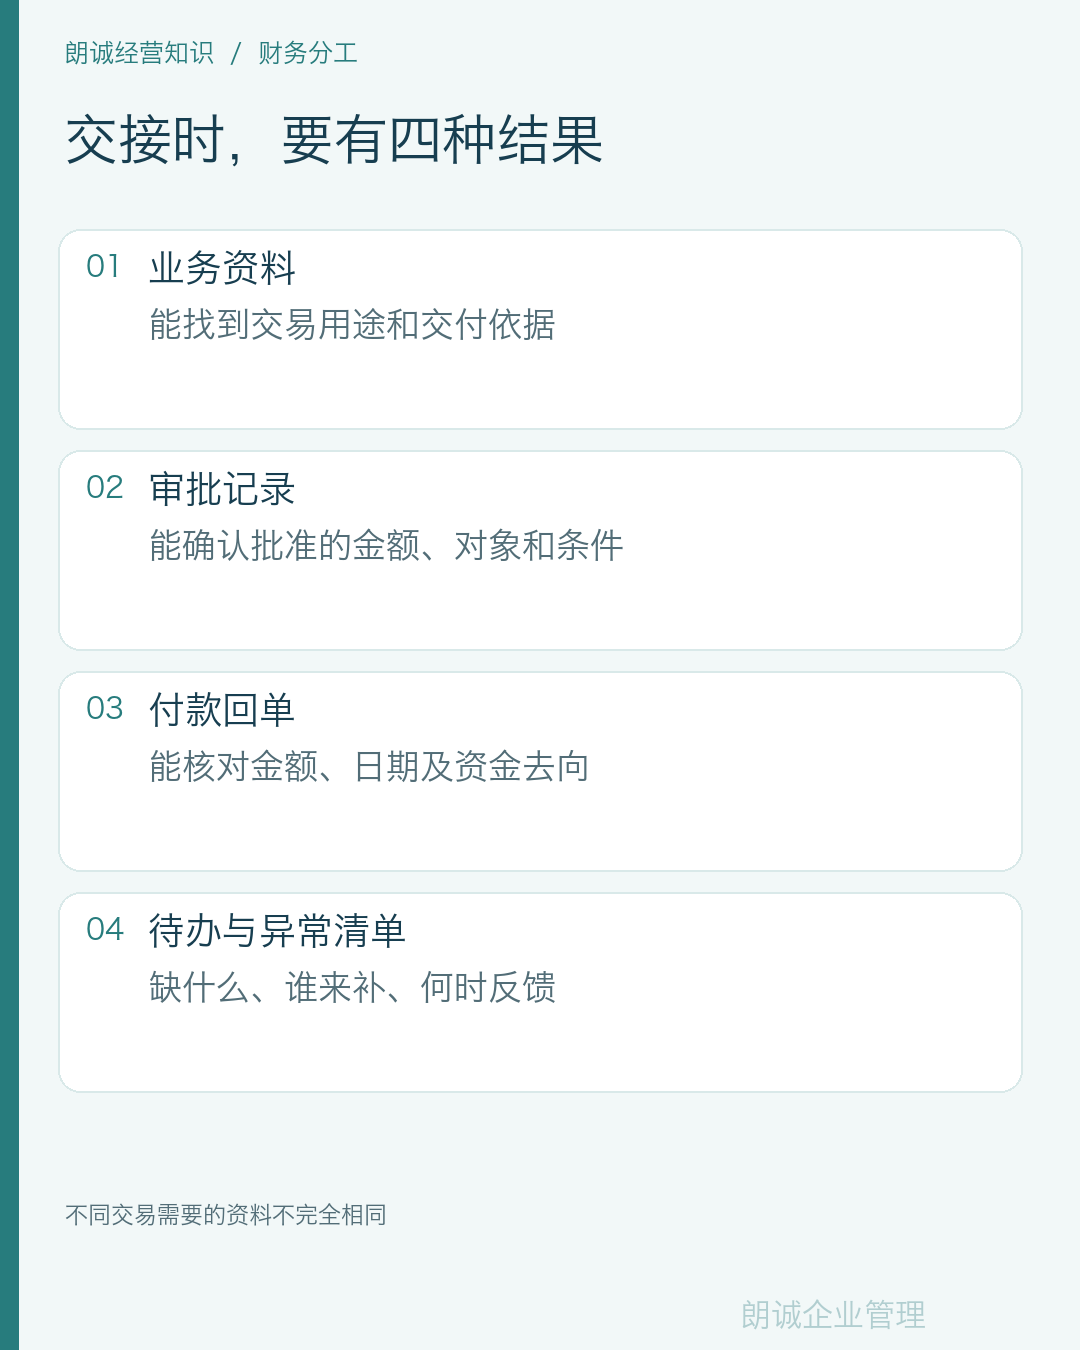
04|财务分析,把异常变成下一步动作
管理需要的不只是账做完了,还包括哪些款项未收回、哪些付款资料没有补齐、哪些账户存在差异,以及谁在处理。负责财务分析的人可以是企业内部岗位,也可以在明确委托范围后由外部专业人员提供支持。
建议先做一张异常事项清单:事项、金额或影响、原因、负责人、下一步、期限。老板每次沟通先看上次未完成项,再决定需要协调什么。无需一开始就设计复杂报表。
人员少、部分一般业务岗位暂时无法完全分离时,可安排独立复核、抽查交易文档等措施,并检查其是否真的执行。这些措施是管理补充,不能替代法律明确禁止兼任的要求。外包记账也不自动包含付款审批、资金保管和经营决策。
今天就能做的检查
- 抽取近期一笔重要付款,写下经办、审批、付款、记账与复核分别由谁负责。
- 对照合同与实际业务,检查审批、回单和资料是否能对应。
- 找出无人接手的事项或缺乏必要制约的环节,明确补充措施和复查日期。
- 将未解决的问题放入异常清单,下次沟通逐项复查。
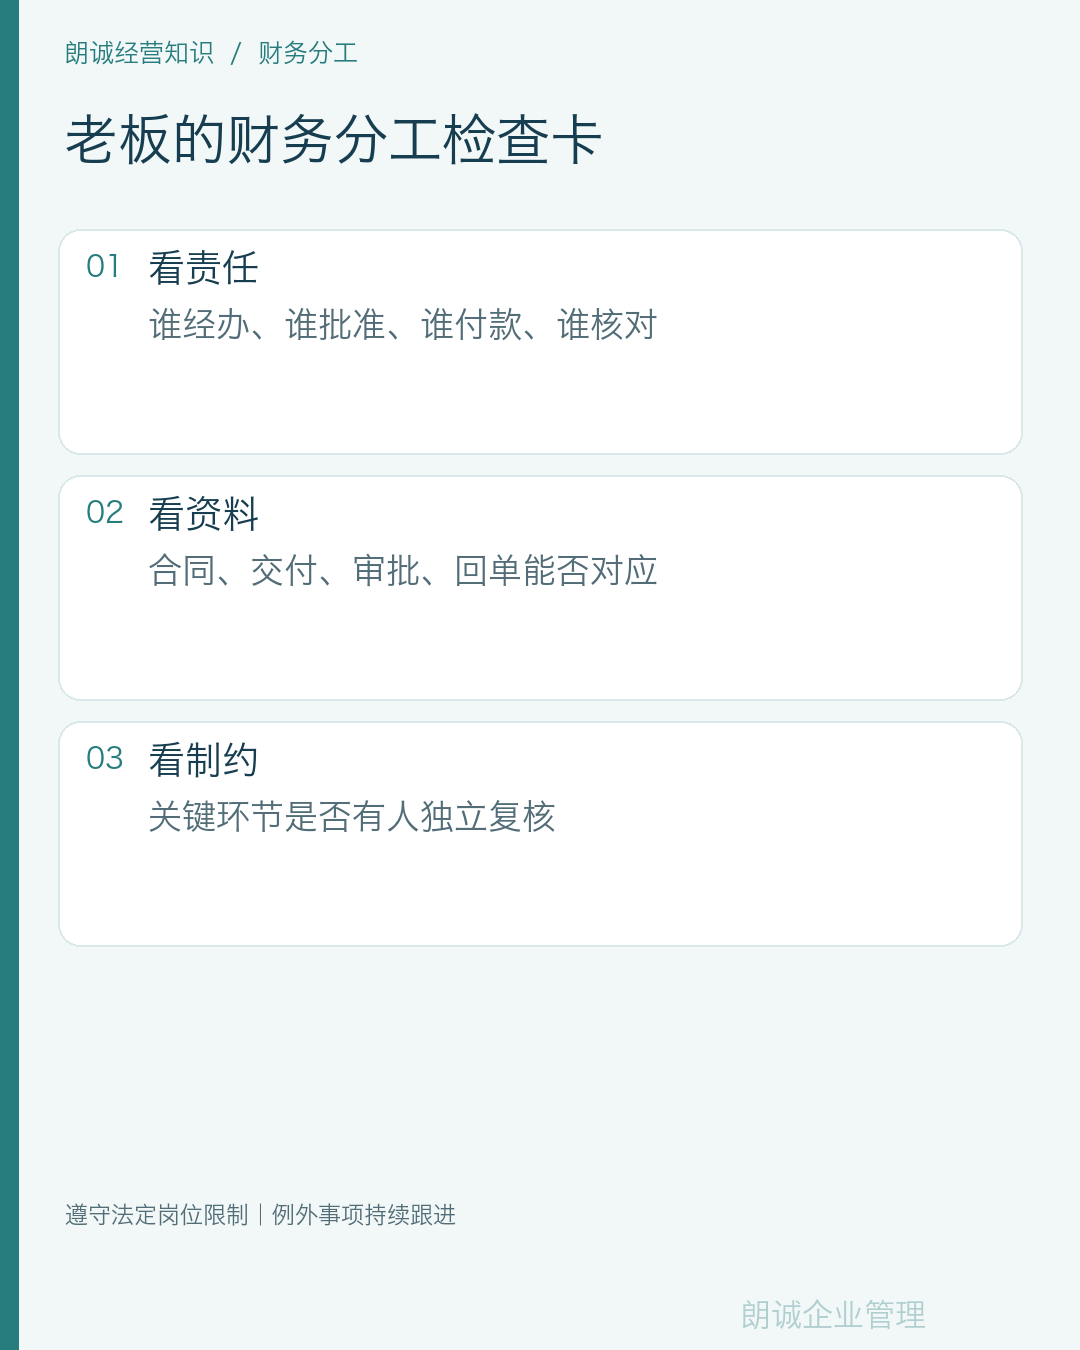
分工的价值,是让每个人知道自己要交付什么,也让另一位相关人员能够核对。先从一笔交易开始,比只写一份笼统的“财务岗位职责”更容易发现实际问题。
——朗诚企业管理|朗诚经营知识
内容策划与撰写:朗诚企业管理
本文为通用管理建议。岗位配置、会计核算及具体责任需结合企业实际和适用规定确认。文中的业务编号、四环节清单和异常清单为朗诚提出的操作建议,并非法规要求的统一表式。