财务管理 · 经营知识分享
租办公室,先把租金、押金、发票和水电费对清楚
租办公室时,价格、位置和面积最容易谈得细。到了付款和记账环节,才发现“每月多少钱”还不够:这笔钱包含哪些项目,押金什么时候退,水电费为什么和上月差很多,票据由谁提供?
这些事项适合提前放进合同和结算安排。企业可以建立一张租赁费用表,把费用项目、所属期间、应付金额、实际付款和凭证状态放在一起看。
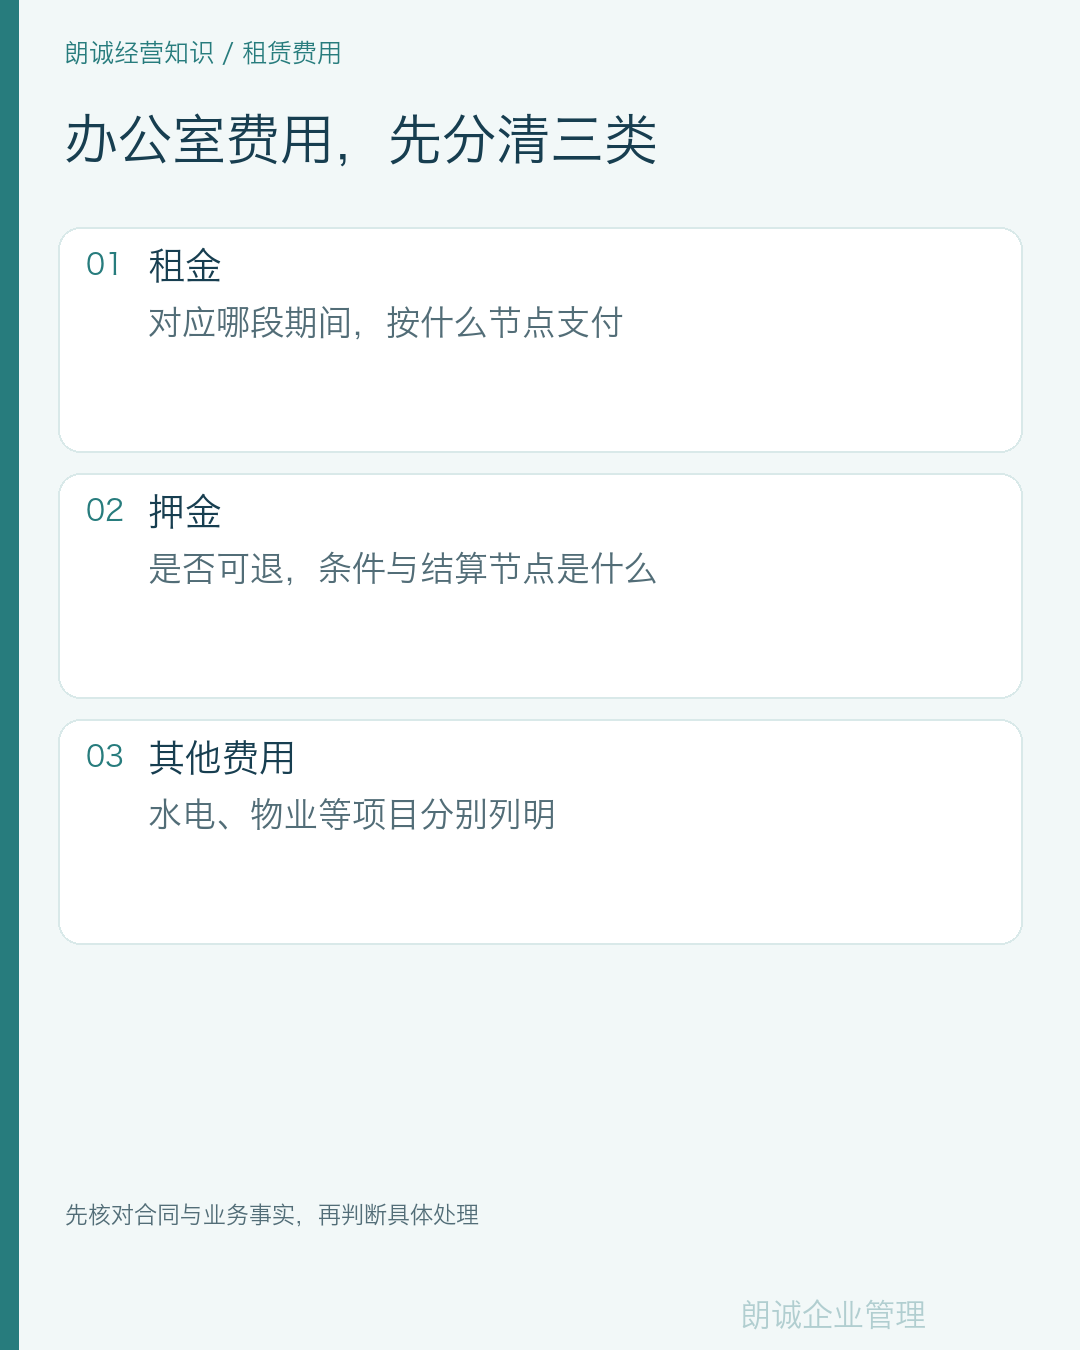
先把租金、押金和其他费用拆开
租金记录对应期间、计价方式和付款节点。押金单独记录金额、收取方、退还条件及结算节点。物业费、水电费等分别列明项目,不只留一个汇总数。
例如,某次支付中同时包含三个月租金和一笔可退押金,这只是一次付款,不代表都是当月租金费用。具体确认和计量由会计结合合同、适用会计制度及业务事实判断。
押金的重点也不只是“已经付了”,还包括以后如何退:退租验收由谁确认,是否存在抵扣事项,最终结算凭据由谁提供。把这些节点记下来,比到退租时再翻聊天记录更方便。
签约时,就约定票据如何提供
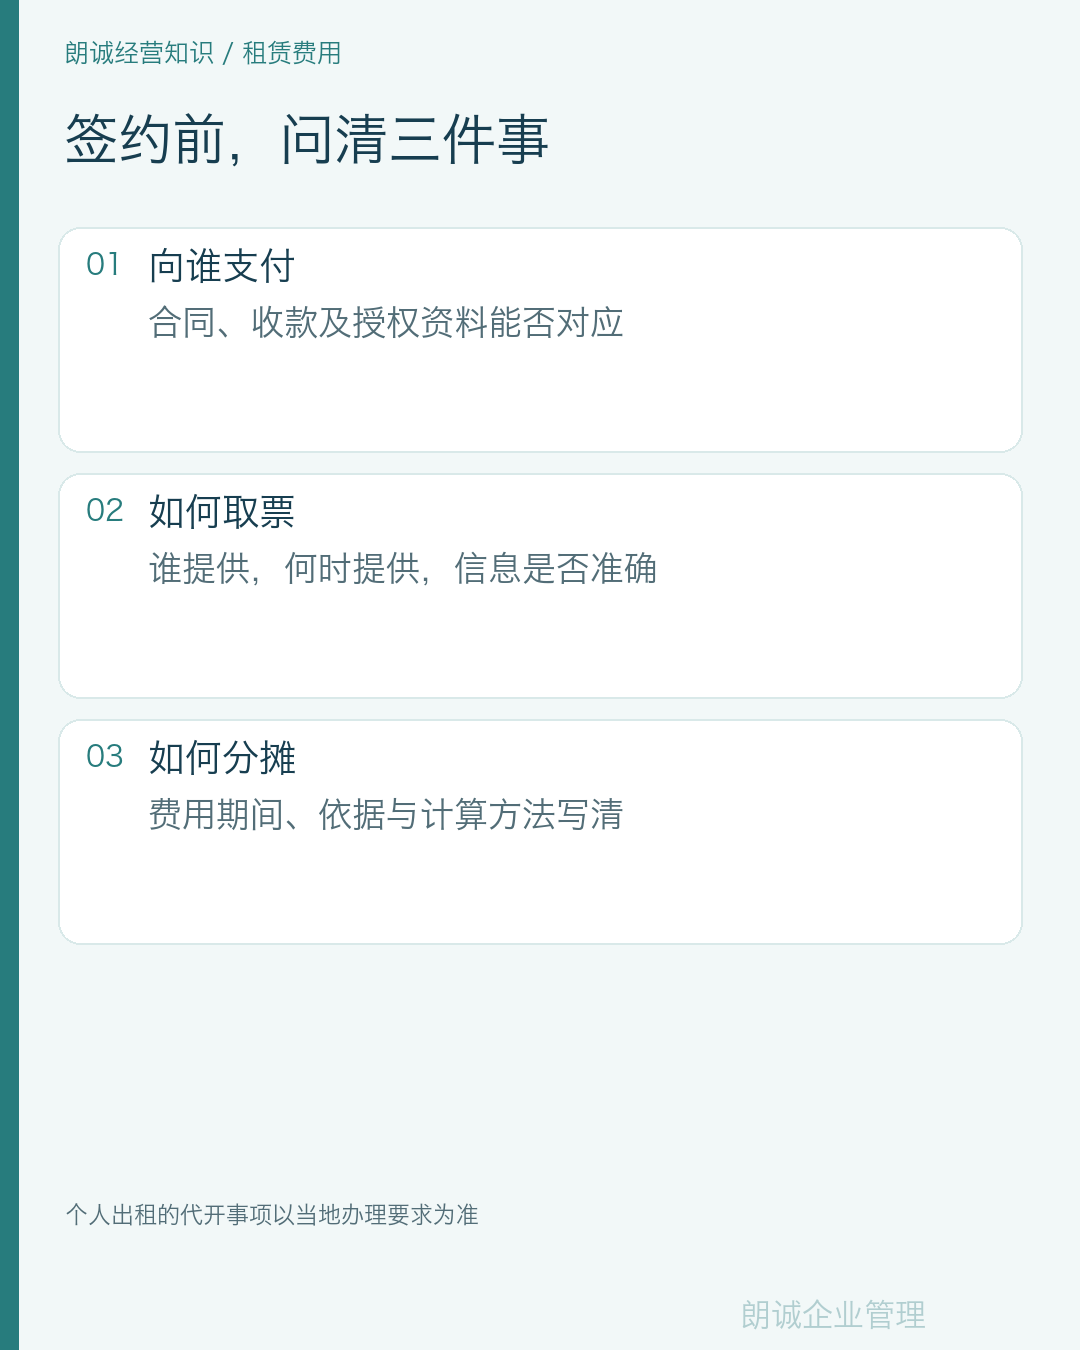
先核对出租方、签约方和实际收款对象。存在代理、转租或委托收款安排时,查看相应资料,并将需要澄清的事项落实到有权人员的确认中,不仅凭一条聊天消息改变付款对象。
再约定票据的提供方、开具信息和时间。个人出租不动产,并不意味着一定无法取得发票。税务机关公开的办税指南提供了申请代开的路径,实际资料和办理方式应按房屋所在地等相关要求核实。
租赁价格是否含相关税费、费用如何承担,也应在合法范围内谈清。不要把某地、某类房屋或某种出租方的税费口径,当作所有办公室租赁都适用的固定标准。
水电等费用,既看金额,也看分摊依据
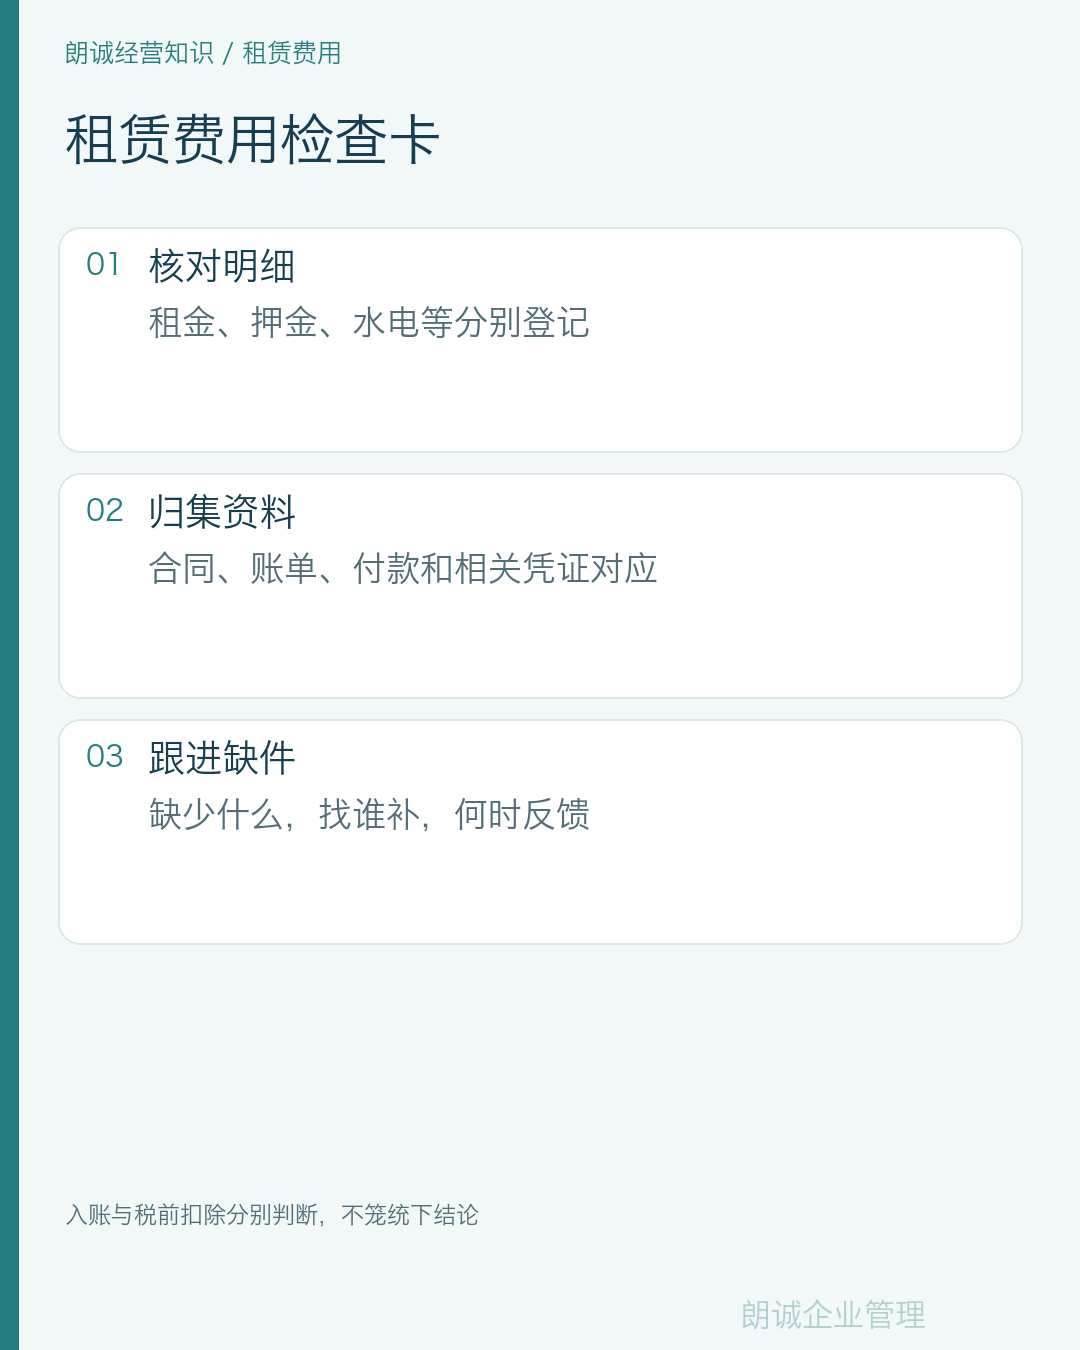
企业向出租方支付水电等费用时,先弄清是按实际用量结算、按面积分摊,还是其他约定。核对账单期间、相关数据、计算方法和本企业承担部分,保留支持资料。
根据税务总局2018年第28号公告第十九条,租用办公等资产发生的相关费用,出租方开票与采取分摊方式时,税前扣除凭证要求有所区别。不能把所有分摊费用都机械要求为同一种票据,也不能以一张没有说明的收费表代替必要核验。
操作上可以让结算单写明本期项目、计算依据、金额和收款情况。财务再结合实际交易及规定判断所需凭证,并把与合同、付款记录的对应关系保留下来。
付款了、入账了、能税前扣除,要分别看
付款证明资金已经支出;会计核算关注应当如何反映真实业务;企业所得税税前扣除还涉及相关条件和凭证要求。三个问题有关联,不能互相替代。
对于应当取得而未取得的合规外部凭证,要登记缺件、联系补开或换开,并让财务关注规定时限。特殊情形有专门要求,不能只因出租方口头说“开不了”,就认定可以随意用其他材料代替。
老板每次付款前,可以确认四件事:付的是什么、属于哪个期间、依据在哪里、缺件由谁补。费用表持续更新,租赁付款、日常核算和最终退租就有了同一套可查的记录。
依据与说明
税务总局:企业所得税税前扣除凭证管理办法;浙江省税务局:代开增值税普通发票办税指南
资料核验:2026年10月21日。文中清单为朗诚整理的通用管理建议,具体处理结合企业实际与适用规定。