财务管理 · 经营知识分享
找了代账后,老板每月还需要看什么?
找了代账,账务有人处理,老板能省下不少精力。但经营中的一些变化,仍需要企业自己掌握:款有没有收回来,资料有没有交齐,一笔余额为什么迟迟没变。
如果暂时看不懂整套报表,可以先建立一个小习惯:每月约一次固定沟通,围绕下面三项核对。这里的“每月”是建议的管理频率,实际申报周期和期限要按企业适用事项确认。
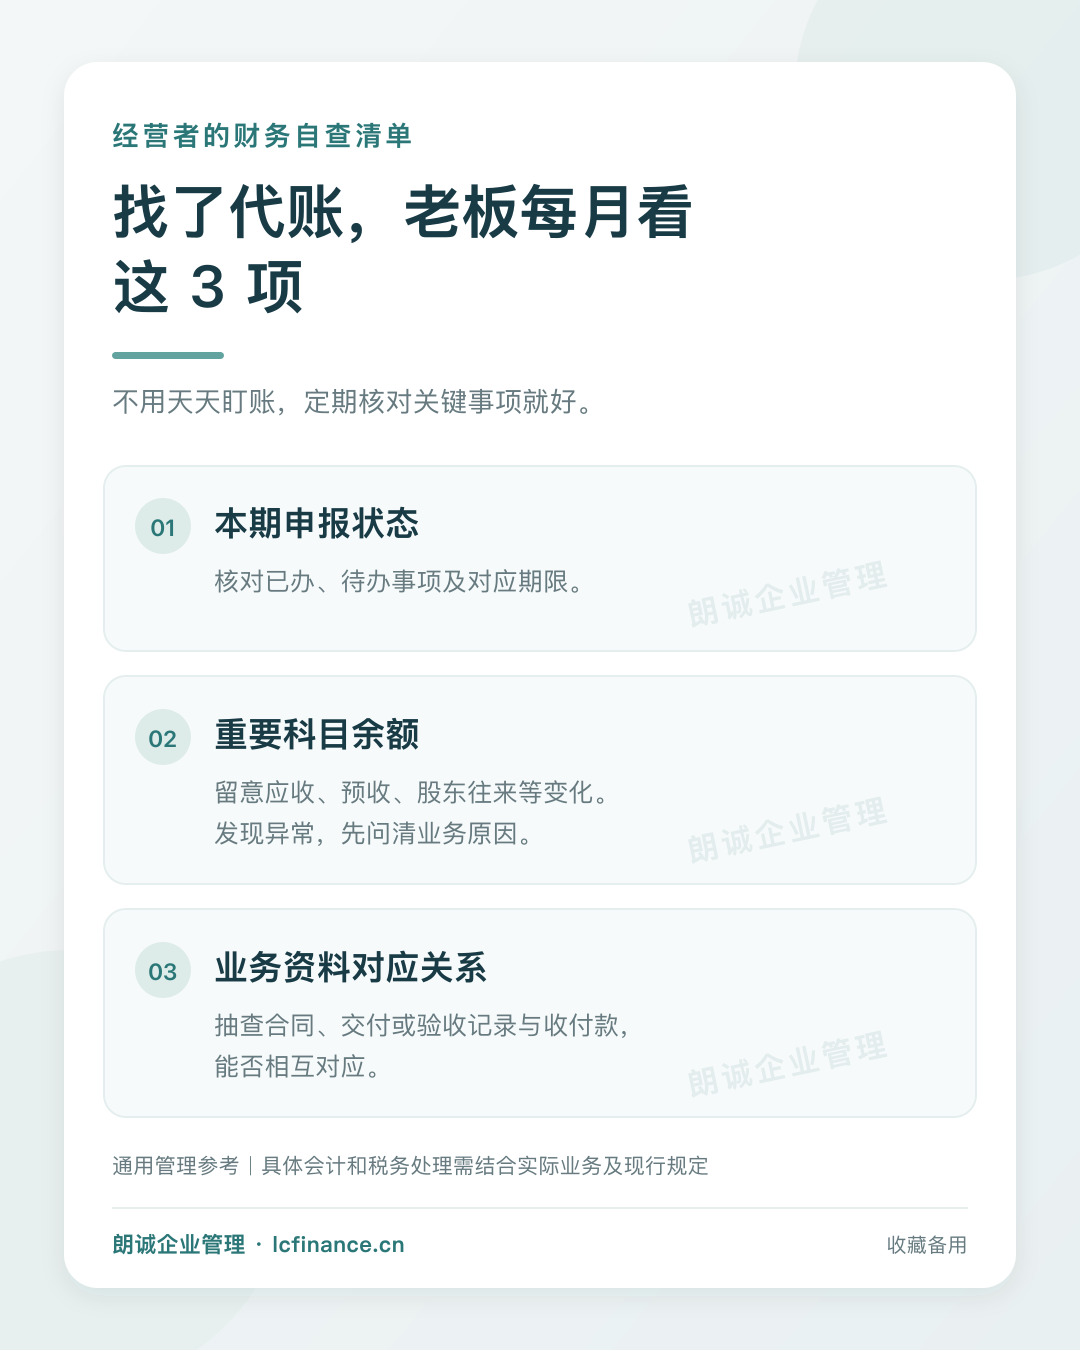
01|核对申报状态,把待办事项问清楚
与会计沟通时,可以把“这期处理好了吗”问得更具体一些:本期有哪些适用的申报事项?哪些已经完成?哪些还缺资料、需要确认?对应期限是什么?
建议留一份简明记录,写明事项、状态、待补资料、负责人和期限。企业内部谁负责提供资料、代理机构负责哪些工作,也应结合委托合同说清楚。
需要关注的信号是:长期只有口头回复,已办和待办混在一起,缺什么资料也没人明确接手。这时应先补齐状态记录和双方分工,方便后续核对。
02|看重要余额,先问变化的原因
不必一开始研究所有会计科目。可以先请会计结合企业业务,挑出几项值得持续关注的余额,例如客户欠款、客户预付款以及股东与企业之间的往来。
重点问三件事:这笔余额对应谁、对应什么业务、下一步如何跟进。对较上期明显增加或长期未变的项目,再逐项了解原因。
例如,一笔客户欠款数月未动,可以先核对约定的付款节点、交付情况和催收记录。这里是管理检查的示例,不代表真实客户案例。
余额较大或长期挂账,值得进一步核实,但不能直接等同于违规。科目名称也不足以决定具体的会计、税务处理;应核对形成原因、合同约定、资金用途和相关资料后,再作判断。
03|抽查业务资料,看看记录能否对应
从本期业务中挑几笔重要交易,沿着业务发生的顺序核对:合同约定了什么,货物或服务如何交付,是否需要验收,款项何时收付,资料是否已交给会计。
不同行业的资料形式会有差别。商品销售可能有出库、签收记录,服务项目可能有成果交付、验收记录。应结合交易的实际情况检查,不能机械要求每笔业务都具备同一套单据。
可以留意三类问题:业务已经发生但资料还散落在不同人员手中;款项已收付但用途描述不清;资料与账面记录出现差异却没有后续核实记录。发现后,先记录差异,再由相关人员补充、说明和核对。
每月沟通,可以直接照着问
- 本期已办和待办事项分别是什么?
- 哪几项余额变化较大,原因是什么?
- 还有哪些业务资料需要补充?
- 每个待办事项由谁跟进、何时反馈?
把这些问题的回答留在一张清单里,下次沟通先回看上次的待办。时间久了,老板也会更清楚数字与日常经营之间的联系。
你目前最困惑的是申报状态、科目余额,还是资料怎么整理?可通过页尾企业微信与我们交流,我们会继续整理相关知识卡。
——朗诚企业管理|经营知识分享
本文为通用管理建议。具体会计和税务处理应结合实际业务、适用制度及现行规定确认。
参考资料:财政部《代理记账管理办法》(2019年修改)第十二、十三条,涉及委托合同约定和企业资料提供义务。上述三项月度检查为本文提出的管理建议,并非该办法规定的固定检查清单。
月度自查知识卡
保存图片,方便日常查阅。