财务管理 · 经营知识分享
银行对账点了“相符”,公司账就核对完了吗?
收到银行对账提醒,有人登录网银点了“相符”,这件事就算结束了吗?从企业管理角度,还要看一件事:银行记录与公司自己的账簿、业务资料,是否真正核对过。
银行渠道里的对账确认,与企业内部查明每笔收付款,是有关联的两项工作。把它们安排在同一张检查清单里,可以减少“系统显示完成,差异却一直没处理”的情况。
01|先分清两项工作
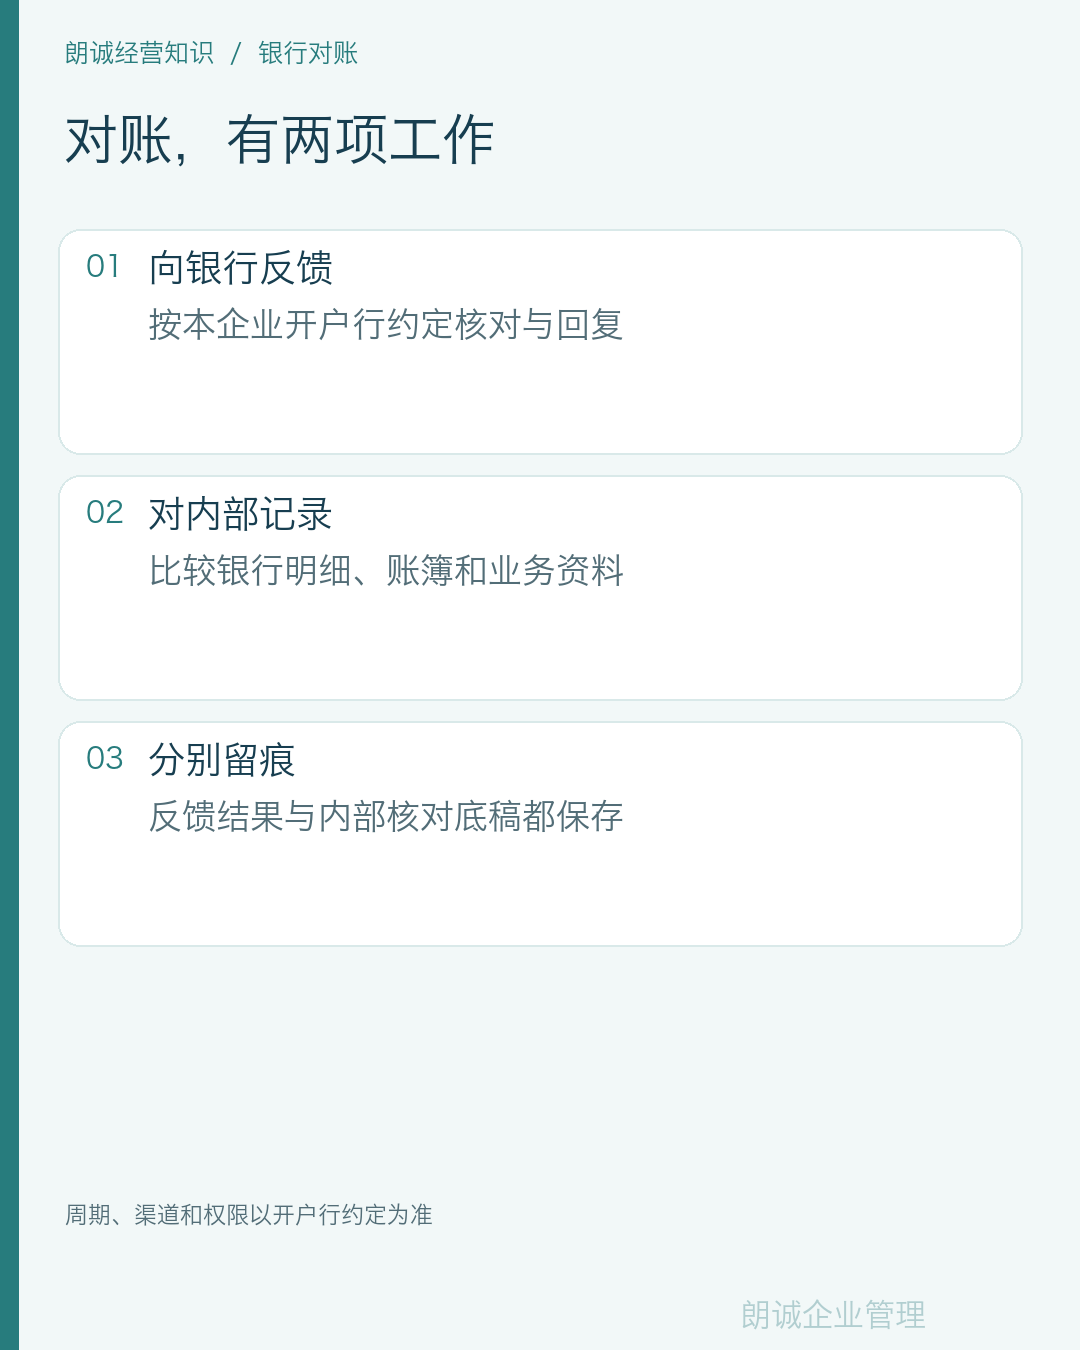
第一项,是按开户银行约定完成对账和反馈。使用什么渠道、核对哪个期间、由什么权限的人员操作,以及何时反馈,应以本企业与开户行的约定和实际通知为准。不要把一家银行的要求直接当作所有账户的统一规则。
第二项,是企业内部把银行记录与账簿及业务资料核对。建议固定一个检查频率,对同一账户、同一币种、同一截止日的资料进行比较。有较多资金往来的企业,可以结合业务需要增加核对频率。
中国银行公开的银企对账服务说明列有不同对账周期;建设银行的公开操作说明也区分了相符与不相符的反馈。具体入口和操作步骤,请以本企业当前网银界面及开户行说明为准。
02|拿到完整资料,再看差异
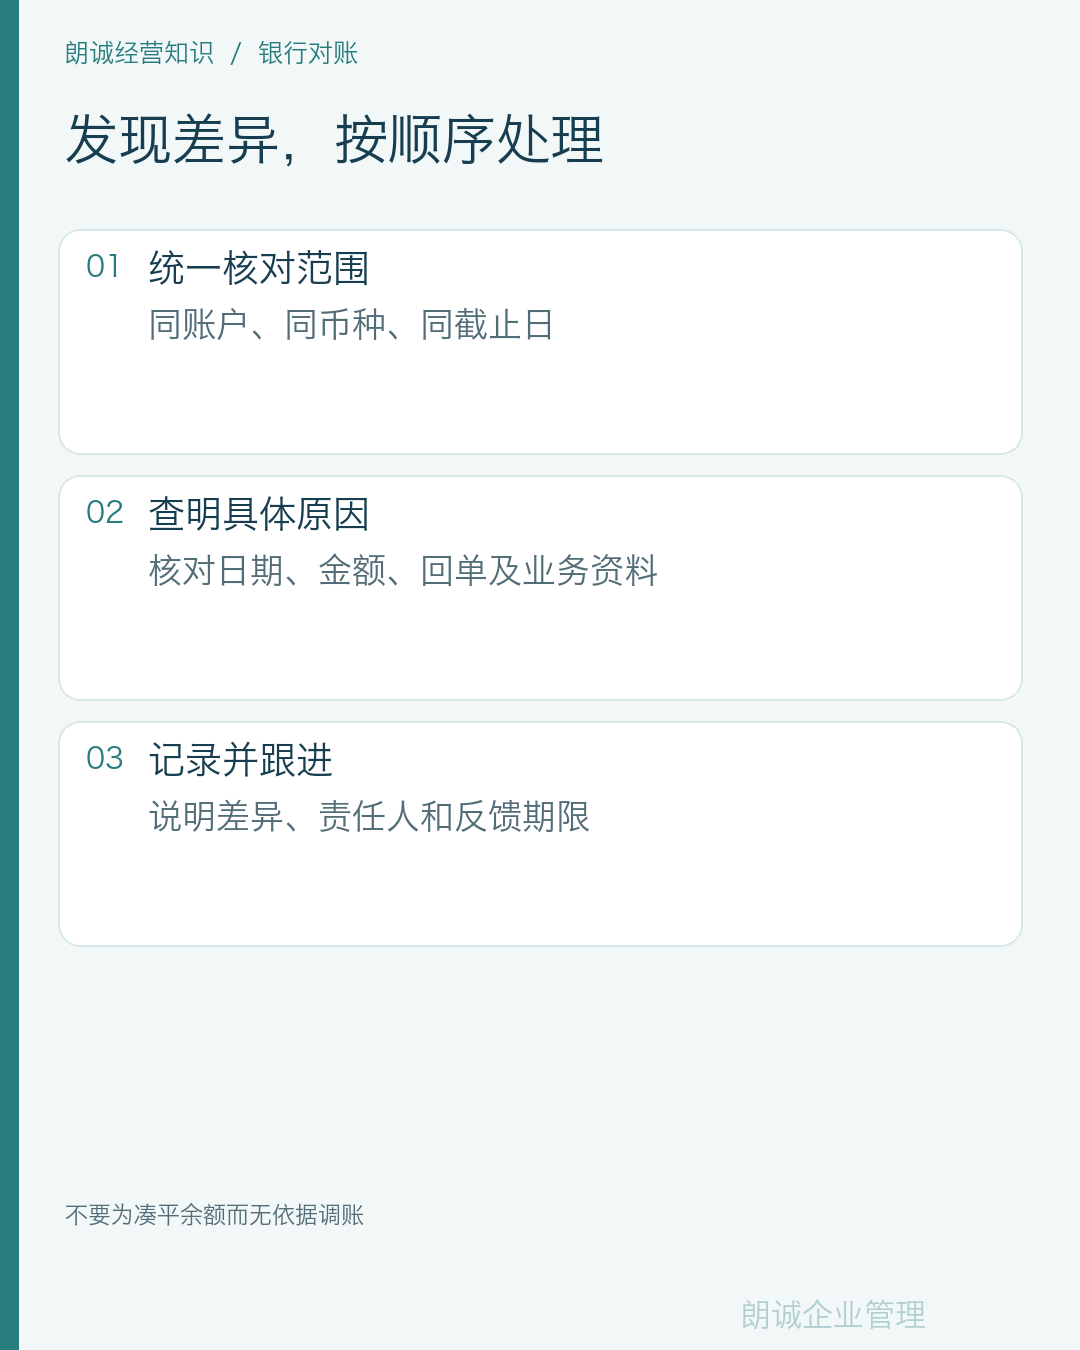
先列出需要核对的账户,确定期间,获取银行对账单及明细,并准备相应的银行存款日记账、付款回单和业务资料。账户清单应包含暂时没有业务但仍需管理的账户,避免只盯常用账户。
核对时既看余额,也看明细。期末数字一样,并不足以说明期间每笔交易的用途和记录都正确。对金额较大、收款对象异常、用途不明或重复出现的项目,可以优先核实。
如果发现一笔银行扣款尚未出现在公司记录里,先核对日期、金额、回单和业务性质,再由有权限的人员按适用制度处理。不要为了让数字一致,直接填入一笔没有依据的“调整”。
03|差异要有去处,不能只写“待查”
建议给每笔差异登记五项:对应账户与日期、差异金额、已取得资料、跟进人、下次反馈日期。金额一致但对方名称或用途不符的,也应记录。
差异可能来自处理时间不同、资料未传递、记录错误或其他原因,需要逐笔查明。属于未达账项的,应由会计核实并按需要编制余额调节资料,继续跟踪后续是否消除,不能把所有不一致都归为“时间差”。
例如,某笔手续费在银行明细中已出现,公司尚未取得相应资料,可以登记资料补取和会计核对事项。这是说明方法的假设示例,不是朗诚客户案例,也不直接给出会计分录。
04|谁核对、谁反馈、谁复核,要写清
企业可明确一名对账联络人,负责收集银行通知、推动核对并汇总结果,再按照实际权限完成银行反馈。内部复核应能看到核对资料和差异处理记录,而不只是听到“已经点过了”。
使用外部记账服务时,可以约定由谁提供银行资料、谁核对账面记录、谁跟进业务差异、谁有权操作银行渠道。不要因为“已经请了会计”,就默认银行提醒有人接收、所有差异有人处理。
发现不相符时,应按开户行的流程如实反馈并联系核查。逾期反馈是否影响账户使用、如何处理,以开户行约定和通知为准,不宜笼统说成“不对账就一定冻结”。
一张检查卡,留下完成凭证
- 账户与期间:是否覆盖应检查的全部账户,截止日是否一致?
- 核对资料:银行明细、账簿及必要业务资料是否取得?
- 差异处理:每项差异是否有说明、负责人和期限?
- 银行反馈:是否按要求提交,结果或回执是否留存?
- 后续复核:上次未解决的差异是否消除,长期挂着的项目是否升级处理?
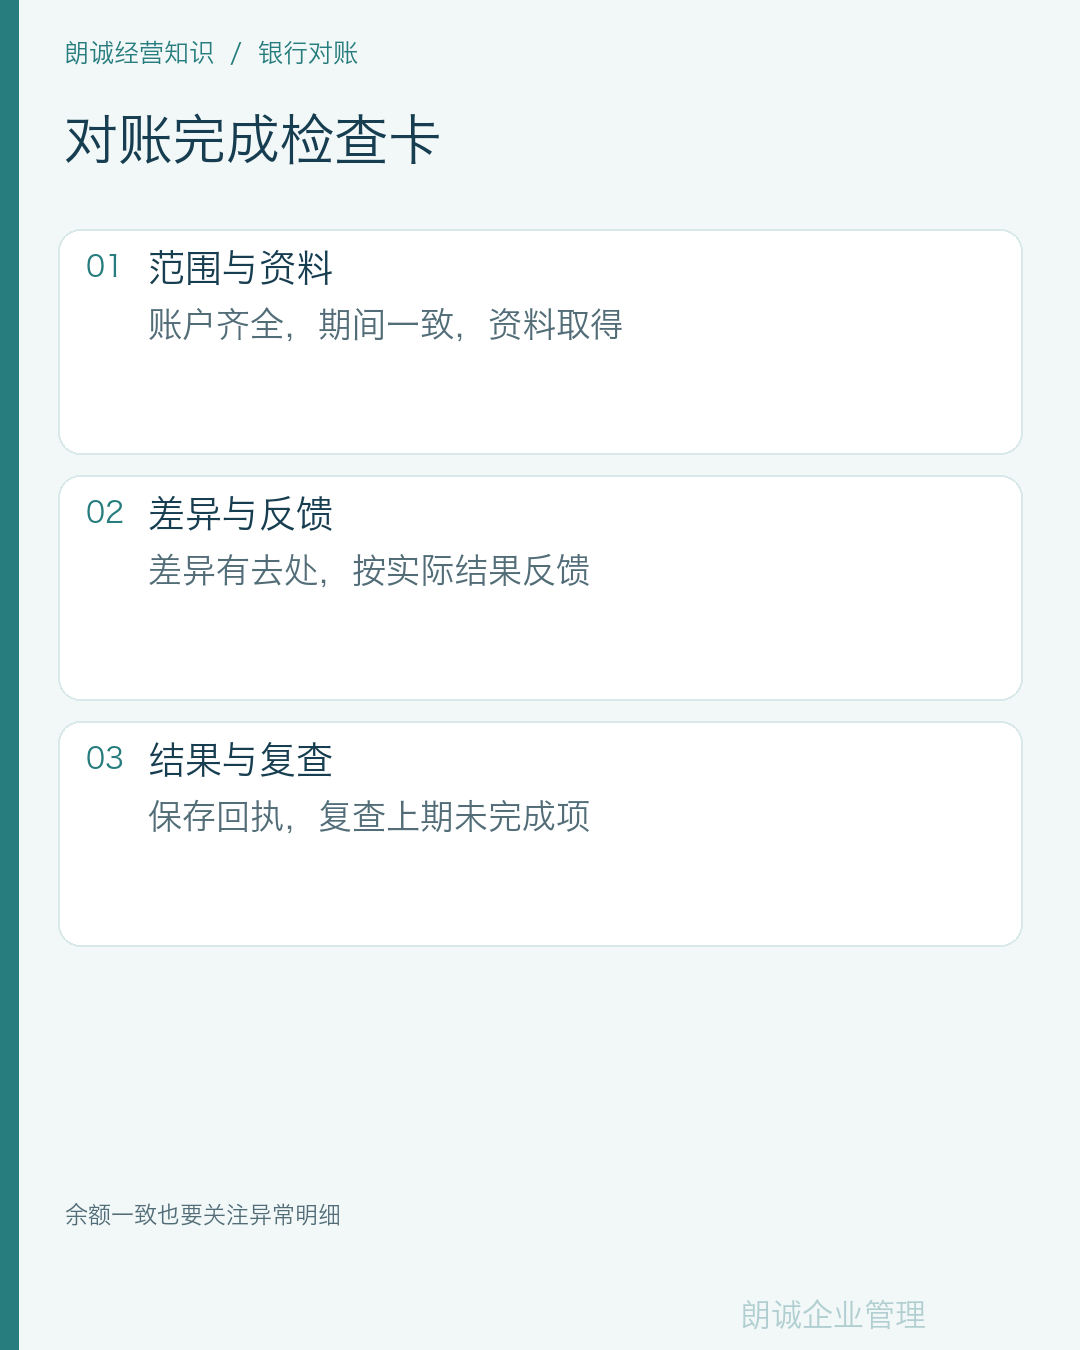
把“完成核对”和“完成反馈”分别留痕,下次就能知道该补资料、查交易,还是联系银行。一次对账有没有效果,最终要看差异是否查清、待办是否有人接手。
——朗诚企业管理|朗诚经营知识
内容策划与撰写:朗诚企业管理
本文为通用管理方法,不代替开户行协议及针对具体企业的会计意见。检查频率、清单字段及示例为朗诚的操作建议。